


Noticias y exposiciones
Últimas novedades de fábrica, tendencias del sector e información sobre exposiciones internacionales
Cómo calcular el periodo de recuperación de la inversión de una fresadora CNC con ATC para la fabricación de muebles
Un router CNC ATC para la fabricación de gabinetes puede ofrecer un plazo de recuperación atractivo cuando elimina una limitación de producción cuantificable, reduce los costos operativos en efectivo o permite realizar internamente trabajos que antes se subcontrataban. La estimación es mucho menos sólida cuando depende de vender cada hora de capacidad adicional o de considerar que todo el tiempo ahorrado por el operario se traducirá en una reducción de la nómina.
Para obtener la aprobación financiera, comience por calcular todo el efectivo necesario para poner la máquina en producción y, luego, compárelo con la mejora mensual de efectivo frente a una alternativa realista. Base el cálculo en el trabajo de fabricación de gabinetes que la empresa prevé realizar, incluidos la combinación de materiales, el tamaño de los lotes, los requisitos de mecanizado y la capacidad de las etapas posteriores. Una mejora destacada en la velocidad de corte no basta por sí sola para justificar el plazo de recuperación.
Establezca la comparación antes de calcular los ahorros
La primera decisión consiste en determinar con qué se compara la inversión propuesta. Mantener la ruta de producción existente, sustituir una máquina desgastada, comprar un router con cambio manual de herramientas o seguir subcontratando el mecanizado de paneles dan lugar a bases financieras distintas.
Si el taller puede seguir utilizando sus equipos actuales, la inversión debe justificarse por las mejoras frente a esa ruta. Si la sustitución es inevitable, compare la opción ATC con una alternativa de reemplazo viable. Esta comparación incremental puede llevar a una decisión distinta de la que resultaría de cargar el precio total de compra a los beneficios del cambio automático de herramientas.
Por ejemplo, un mejor anidado puede deberse a un nuevo software, mientras que la reducción del tiempo de preparación puede deberse al cambio automático de herramientas. Ambos beneficios pueden formar parte del caso de negocio de la instalación completa. Sin embargo, no debe atribuirse automáticamente todo el beneficio a la función ATC al comparar dos máquinas que utilizan el mismo software.
Defina también con cuidado el alcance de producción. Un router de paneles anidados puede cortar laterales de gabinetes, estantes, divisiones y las características de taladrado frontal que permita su configuración. El taladrado de cantos, el canteado, el ensamblaje y el acabado pueden seguir siendo operaciones independientes. Los ahorros deben corresponder a las operaciones que realmente se transfieran a la máquina.
Calcule la inversión instalada
El precio de la máquina del proveedor representa solo una parte de los fondos iniciales necesarios. Utilice un presupuesto de instalación desglosado que incluya:
- La máquina, las opciones seleccionadas, los portaherramientas, las herramientas de corte iniciales y los accesorios de sujeción de piezas.
- El transporte, el seguro, la descarga, la colocación y los aranceles de importación o impuestos aplicables que no sean recuperables.
- Los trabajos eléctricos, el suministro de aire comprimido, la extracción, el equipo de vacío y las modificaciones necesarias en las instalaciones.
- El software CAD/CAM o de anidado, el trabajo en el postprocesador, la configuración de bibliotecas de gabinetes y la integración con los procesos de diseño existentes.
- La puesta en marcha, la capacitación, los materiales de prueba y los costos en efectivo derivados del tiempo de inactividad durante la instalación.
- El capital de trabajo adicional si el mayor volumen de producción requiere más inventario de tableros o productos en curso.
Separe los impuestos recuperables de los costos permanentes, pero tenga en cuenta cualquier necesidad temporal de financiación. Si se venderá una máquina existente, indique explícitamente los ingresos netos previstos y el momento en que se recibirán. No reduzca la inversión con un valor de reventa optimista que carezca de respaldo.
Para un cálculo sencillo del plazo de recuperación del proyecto, utilice la inversión en efectivo instalada y los beneficios operativos en efectivo antes de la financiación. Analice por separado los pagos del préstamo y la liquidez. Contabilizar el costo total de compra por adelantado y luego restar el principal del préstamo de los beneficios operativos supondría contabilizar dos veces el mismo costo de capital.
Convierta las mejoras de producción en beneficios en efectivo
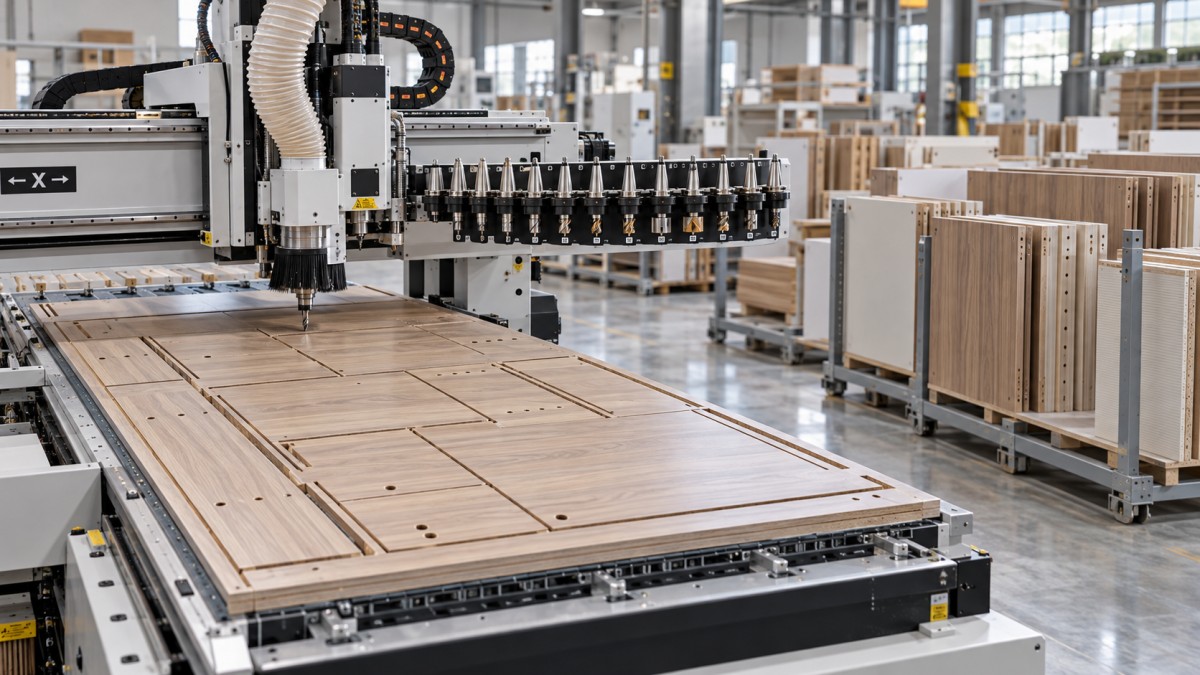
El cambio automático de herramientas tiene mayor relevancia financiera cuando la combinación de trabajos requiere varias herramientas y los cambios manuales consumen un tiempo considerable. Un programa de fabricación de gabinetes que incluya perfilado, taladrado y ranuras ofrece una oportunidad distinta a una serie de producción que utiliza una sola herramienta de corte de principio a fin. Mida una combinación representativa de trabajos, en lugar de extrapolar los resultados de la demostración más favorable.
Registre el ciclo de producción completo: preparación del programa, carga de la lámina, posicionamiento, mecanizado, cambios de herramienta, descarga, identificación de piezas e interrupciones. Incluya el mantenimiento de la mesa de sacrificio, la sustitución de herramientas de corte y la limpieza rutinaria al estimar el tiempo disponible. Un ciclo de husillo más rápido puede tener poco efecto en la producción diaria si el operario no puede descargar y volver a cargar la mesa con suficiente rapidez.
Cuente los ahorros de mano de obra solo cuando cambie el gasto
El tiempo de trabajo liberado y los ahorros en efectivo de mano de obra son medidas distintas. Si un operario dedica menos horas al mecanizado, pero mantiene el mismo horario remunerado, el ahorro inmediato en nómina puede ser cero. Aun así, el tiempo liberado tiene valor si permite realizar más producción rentable o evita una contratación futura documentada.
Los ahorros en efectivo son más fáciles de demostrar cuando la inversión reduce las horas extra, la mano de obra temporal, el mecanizado subcontratado o las horas pagadas que realmente se eliminarán. Aplique el costo laboral evitable correspondiente, incluidos los costos del empleador que varían con esas horas. No utilice una tarifa horaria plenamente asignada que incluya gastos generales que seguirán existiendo después de la instalación.
Si un operario pasa a trabajar en el ensamblaje y contribuye a aumentar los envíos, valore ese cambio a partir de la contribución resultante. Añadir un ahorro de mano de obra separado por las mismas horas exageraría el beneficio.
Mida los ahorros de material frente a una producción comparable
Un mejor anidado, menos errores de mecanizado y una producción de piezas más uniforme pueden reducir el consumo de tableros. Establezca la base de referencia a partir de los registros de compras y producción, teniendo en cuenta adecuadamente los movimientos de inventario y los recortes aprovechables. Compare el material consumido por una producción equivalente, en lugar de comparar porcentajes de desperdicio de combinaciones de gabinetes diferentes.
La dirección de la veta, los requisitos de igualación, los tamaños de tablero, los espesores de material, los lotes pequeños y la gestión de recortes afectan al rendimiento alcanzable. Un anidado de demostración muy denso puede no representar la cartera de pedidos del taller. Valide las mejoras propuestas con archivos representativos de gabinetes y las reglas de anidado que la empresa realmente necesita.
Valore el material que se evita consumir según su costo de compra correspondiente. Si una menor cantidad de paneles dañados también reduce la mano de obra de reprocesamiento, contabilice por separado la mano de obra evitable y compruebe que no se haya incluido ya en la estimación del ahorro laboral.
Valore la producción adicional según su contribución, dentro de los límites de la demanda
La capacidad adicional de la máquina solo genera rentabilidad si la empresa puede convertirla en envíos rentables. Evalúe tres límites: la demanda de los clientes, la capacidad del router en condiciones de funcionamiento realistas y la capacidad de las etapas restantes de producción. El límite más bajo determina el volumen incremental.
Un router puede liberar más piezas mientras que el canteado o el ensamblaje siguen funcionando a plena capacidad. En tal caso, la inversión podría aumentar el trabajo en curso sin incrementar las ventas. Cualquier equipo, mano de obra o cobertura de turnos adicional necesaria en las etapas posteriores debe incluirse en la comparación financiera.
Para las ventas adicionales, utilice la contribución incremental: los ingresos menos los costos en que se incurra para producir y entregar esos pedidos. Estos pueden incluir tableros, herrajes, procesos subcontratados, mano de obra variable, embalaje y entrega. Los ingresos por sí solos no constituyen un beneficio que justifique el plazo de recuperación.
Los ahorros por subcontratación evitada requieren un análisis similar. Reste de los cargos eliminados del proveedor los nuevos costos internos de material, herramientas, mano de obra y operación. Mantenga este concepto separado de los beneficios por ventas adicionales, salvo que los volúmenes sean claramente distintos.
Calcule el plazo de recuperación con un flujo mensual de efectivo claro
El cálculo básico es sencillo:
Beneficio neto mensual en efectivo = costos operativos evitables + contribución de los envíos adicionales − costos operativos adicionales.
Plazo de recuperación simple en meses = inversión inicial neta en efectivo ÷ beneficio neto mensual estable en efectivo.
La segunda fórmula es válida cuando los beneficios comienzan rápidamente y se mantienen razonablemente estables. Si la instalación, la capacitación o la demanda estacional modifican los resultados mensuales, calcule el flujo de efectivo acumulado. El plazo de recuperación se alcanza cuando los beneficios netos acumulados recuperan la inversión inicial.
Considere la siguiente propuesta hipotética. Estas cifras ilustran el cálculo; no son una referencia de precios de máquinas ni una previsión de rendimiento:
- Inversión instalada, incluido el capital de trabajo inicial: $144,000.
- Horas extra y mecanizado subcontratado evitados, netos de los costos directos de sustitución: $2,400 al mes.
- Reducción del consumo de tableros con una producción comparable: $1,200 al mes.
- Contribución de los envíos adicionales de gabinetes: $2,600 al mes.
- Costos operativos recurrentes adicionales: $1,400 al mes.
El beneficio mensual estable es $2,400 + $1,200 + $2,600 − $1,400 = $4,800. Por lo tanto, el plazo de recuperación simple es $144,000 ÷ $4,800 = 30 meses.
La partida de costos operativos adicionales debe cubrir los aumentos pertinentes en electricidad, consumo de vacío y extracción, aire comprimido, herramientas de corte, servicio de herramientas, mesas de sacrificio, suscripciones de software, mantenimiento y asistencia. Incluya solo los costos incrementales y contabilice cada gasto una sola vez. En este ejemplo, los costos directos de sustitución ya deducidos de los ahorros por subcontratación no deben aparecer también en la provisión para costos recurrentes.
Ahora tenga en cuenta la puesta en marcha. Supongamos que los beneficios netos son cero en el primer mes, $2,400 en el segundo y $3,600 en el tercero, y que alcanzan los $4,800 a partir del cuarto mes. Los tres primeros meses recuperan $6,000. Los $138,000 restantes requieren otros 28.75 meses, lo que sitúa el plazo de recuperación en aproximadamente 31.8 meses.
Utilice criterios de calendario coherentes. Un modelo que comienza cuando la máquina entra en producción puede ocultar el periodo entre el pago de un anticipo y la recepción de los beneficios operativos. Para la aprobación, el calendario de efectivo debe mostrar en una misma línea temporal los pagos de compra, la puesta en marcha, el inicio de operaciones y los ingresos en efectivo.
Ponga a prueba los supuestos que podrían cambiar la decisión
Un análisis de sensibilidad útil pone primero en cuestión los beneficios más inciertos. En un taller de fabricación de gabinetes con capacidad disponible y una cartera de pedidos irregular, las ventas adicionales pueden ser el supuesto menos fiable. En un taller que sustituye un costoso servicio de mecanizado subcontratado para atender una carga de trabajo establecida, los ahorros por subcontratación pueden ser más previsibles.
En el ejemplo ilustrativo, eliminar la contribución mensual de $2,600 correspondiente a los envíos adicionales deja un beneficio neto mensual de $2,200. El plazo de recuperación en régimen estable pasa a ser de aproximadamente 65.5 meses, sin contar la puesta en marcha. Esa diferencia permite a quien aprueba la inversión saber cuánto depende la propuesta del crecimiento.
Prepare un escenario desfavorable basado en una situación operativa coherente. Una menor demanda puede reducir tanto el ahorro en horas extra como la contribución de las ventas adicionales; también puede reducir los costos variables de funcionamiento. No modifique una partida suponiendo que todas las relacionadas permanecerán fijas. Mantenga en el modelo las tarifas de software, los compromisos de servicio y otros costos que persistan con un menor nivel de utilización.
El objetivo de recuperación también puede convertirse en un umbral práctico de aprobación. Recuperar una inversión de $144,000 en 36 meses exige un beneficio neto medio de $4,000 al mes durante ese periodo. Un déficit durante la puesta en marcha implica que los meses posteriores deben superar ese promedio. Así, los responsables de producción y ventas pueden evaluar si son alcanzables las horas, los ahorros de material y los envíos requeridos.
Antes de aprobar la propuesta, esta debe incluir un presupuesto desglosado y verificable del costo instalado, una comparación de producción basada en trabajos representativos de gabinetes, pruebas del gasto evitable y un modelo mensual de efectivo con un escenario desfavorable creíble. Las demostraciones del proveedor son más útiles cuando prueban las herramientas propuestas, los archivos reales, el método de manipulación y la calidad requerida de las piezas.
El plazo de recuperación simple mide la rapidez con que se recupera la inversión y la exposición a supuestos inciertos. No refleja el valor total de los beneficios posteriores a la recuperación ni el valor temporal del dinero. Cuando la inversión sea importante, evalúe el flujo de efectivo descontado además del plazo de recuperación, utilizando la tasa de descuento elegida por la organización y aplicando criterios coherentes para los impuestos y el valor residual.
En última instancia, la decisión de aprobación debe vincularse a condiciones observables: qué gastos dejarán de realizarse, qué pedidos podrán enviarse, qué capacidad tendrá la ruta de producción completa y cuándo se reflejarán esos cambios en la cuenta de efectivo. Si la inversión depende del crecimiento, especifique claramente el crecimiento requerido. Si el trabajo existente sustenta la rentabilidad, presente los registros que lo demuestren.
Envíe su consulta
Le invitamos a colaborar con nosotros y a crecer juntos.