


Noticias y exposiciones
Últimas novedades de fábrica, tendencias del sector e información sobre exposiciones internacionales
La caída global de los precios de la madera reduce los costes de mantenimiento de equipos para trabajar la madera; el plazo de entrega de repuestos se reduce a 12 días
A partir del 13 de septiembre de 2026, una notable disminución de los precios mundiales de la madera —impulsada por correcciones en la madera blanda norteamericana y las importaciones de abedul ruso— está generando beneficios de coste cuantificables para la industria de la madera. El análisis sugiere que este cambio está reduciendo directamente los gastos de adquisición de piezas de repuesto clave utilizadas en la maquinaria convencional para trabajar la madera, incluidas las alternativas nacionales a HOMAG y Biesse. Con reducciones medias de costes del 11% al 18% en artículos como herramientas, guías y servomotores, y un aumento reportado de los niveles de existencias en almacenes de ultramar hasta el 89%, los usuarios finales afrontan ahora menores riesgos de inactividad y un plazo medio de entrega reducido a 12 días laborables. Esta evolución merece la atención de los operadores que gestionan la continuidad de la producción, los presupuestos de compras y la fiabilidad de la cadena de suministro en el sector de la madera.
La corrección de precios de las materias primas genera ahorros posteriores
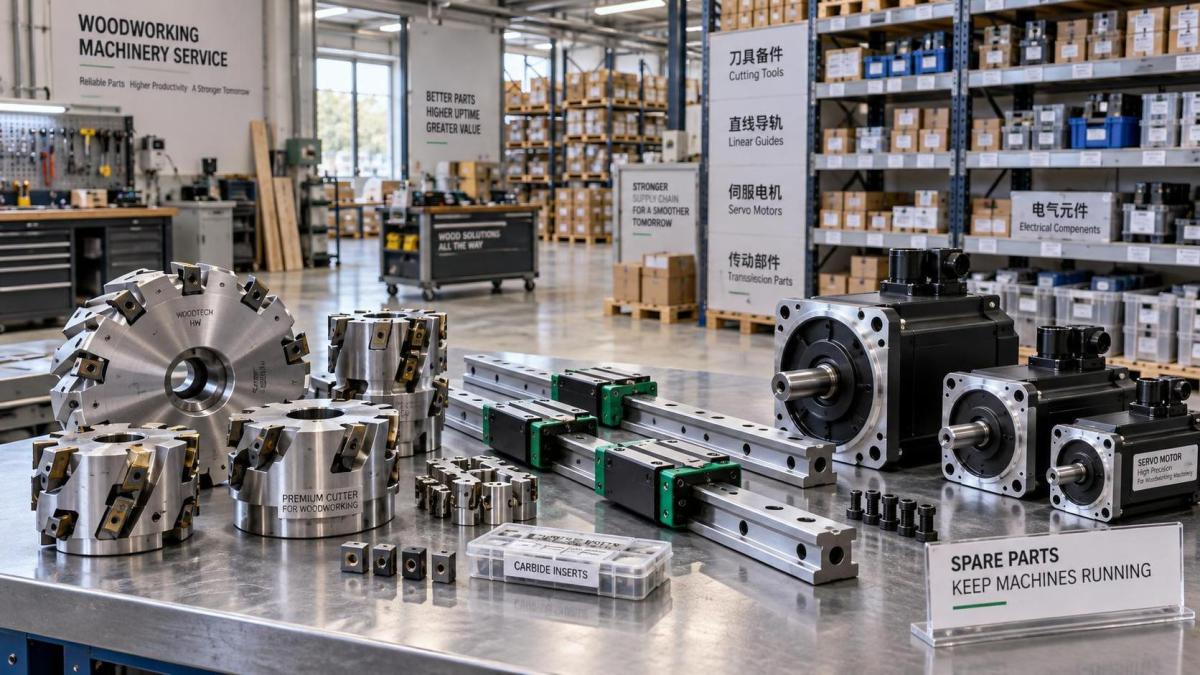
Según la información proporcionada, desde septiembre de 2026, el coste de las piezas de repuesto de uso común para la maquinaria convencional de carpintería disminuyó entre un 11% y un 18%. Esta reducción está vinculada al ajuste de precios de la madera blanda norteamericana y el abedul ruso importados. Los informes del sector indican que un importante proveedor de servicios chino ha incrementado su tasa de almacenamiento en almacenes de ultramar hasta el 89%, lo que permite reducir significativamente el plazo de entrega a 12 días laborables. Los datos confirmados se centran en el impacto directo sobre los gastos de adquisición y los plazos de entrega de categorías específicas de componentes, como cuchillas, guías y servomotores.
Impactos en toda la cadena de valor: desde las compras hasta las operaciones del usuario final
Proveedores de servicios de mantenimiento y proveedores de piezas de posventa
Las empresas especializadas en mantenimiento, reparación y operaciones (MRO) de equipos para trabajar la madera pueden experimentar mejores márgenes de beneficio o una mayor flexibilidad de precios. La combinación de menores costes de compra y un cumplimiento de pedidos más rápido sugiere una reducción del capital inmovilizado en inventario y una mayor capacidad para atender solicitudes de servicio urgentes, especialmente de usuarios finales que buscan minimizar las interrupciones de producción.
Fabricantes usuarios finales e instalaciones de producción
Las instalaciones que operan maquinaria HOMAG, Biesse o equipos nacionales equivalentes podrían experimentar menores gastos generales de mantenimiento. El plazo de entrega reducido —hasta una media de 12 días laborables— implica que los eventos de inactividad no programada pueden resolverse con mayor rapidez, aumentando potencialmente la eficacia global de los equipos (OEE). Este cambio influye en la elaboración de presupuestos para piezas de repuesto y puede desplazar los patrones de compra hacia una mayor rotación de inventario.
Equipos de comercio y compras
Los profesionales de compras deben tener en cuenta que los beneficios de coste y las mejoras en los plazos de entrega parecen concentrarse entre los proveedores de servicios con una infraestructura significativa de almacenes de ultramar. Esto podría influir en los criterios de selección de proveedores, haciendo hincapié en las capacidades logísticas y la disponibilidad de existencias, en lugar de centrarse únicamente en el precio unitario. Los flujos comerciales de piezas podrían regionalizarse más a medida que aumenten los niveles de existencias locales.
Consideraciones estratégicas para los participantes del sector
Revisar los acuerdos existentes con proveedores y las políticas de almacenamiento
Dado el cambio hacia mayores tasas de existencias en almacenes de ultramar (89%), las empresas deben evaluar si los acuerdos de nivel de servicio actuales reflejan la nueva realidad de los plazos de entrega. Las condiciones contractuales que anteriormente contemplaban retrasos de envío más prolongados podrían necesitar renegociarse para aprovechar las eficiencias logísticas y los ahorros de costes.
Evaluar los volúmenes de compra y el reequilibrio de inventario
La reducción de precios del 11% al 18% para componentes como servomotores y guías puede representar una oportunidad para optimizar las cantidades de pedido. Sin embargo, se requiere un análisis cuidadoso para determinar si la bajada de precios es sostenible o una reacción de mercado a corto plazo. Las empresas deben ajustar los niveles de inventario en consecuencia para evitar un exceso de existencias si los precios vuelven a subir.
Supervisar la estabilidad de la cadena de suministro y las fuentes alternativas
Aunque el plazo medio de entrega se ha reducido a 12 días, esta mejora está vinculada a un importante proveedor de servicios. Los participantes del sector deben verificar si otros proveedores pueden lograr un rendimiento similar. Diversificar las fuentes —quizá considerando alternativas nacionales a las marcas importadas— podría mitigar los riesgos si cambian las condiciones de suministro. También debe revisarse el cumplimiento de cualquier norma comercial o regulación de importación aplicable.
Evaluación editorial: más un cambio de mercado confirmado que una señal de política
Según la información disponible, esta evolución refleja un cambio ejecutado en las condiciones del mercado —menores costes de materias primas y mejor rendimiento logístico— en lugar de un ajuste normativo o de políticas. Los datos sobre las reducciones de precios y la compresión de los plazos de entrega parecen representar resultados ya materializados en transacciones. Sin embargo, sería prematuro asumir que estos beneficios son universales en todos los mercados o que persistirán indefinidamente. Las empresas deben tratarlo como una ganancia operativa a corto plazo, manteniéndose atentas a las tendencias de precios de las materias primas y a posibles interrupciones de la cadena de suministro. La ausencia de cambios formales en las normas o actualizaciones de certificación significa que no se requieren ajustes de cumplimiento, pero los equipos de compras y mantenimiento deben incorporar estas condiciones en los próximos ciclos presupuestarios.
Perspectivas: implicaciones prácticas para la planificación operativa
La combinación de menores costes de piezas de repuesto y plazos de entrega más rápidos representa una mejora tangible para quienes realizan el mantenimiento de equipos para trabajar la madera. Aunque este cambio no modifica los marcos normativos ni de certificación, proporciona ventajas operativas inmediatas que pueden mejorar el flujo de caja y el tiempo de actividad de los equipos. El enfoque más prudente para los actores del sector es validar estas métricas de costes y plazos de entrega con sus proveedores de servicios específicos, ajustar las estrategias de inventario en consecuencia y supervisar el mercado de la madera en busca de señales de reversión. Esta información se entiende mejor como un ajuste de mercado confirmado que ofrece beneficios cuantificables, aunque potencialmente temporales, para los usuarios finales.
Base de este informe
Este artículo se genera únicamente a partir de la información proporcionada por el usuario: el título de la noticia, la fecha del evento (13 de septiembre de 2026) y el resumen del evento. No se incluyeron en la información enlaces específicos a fuentes oficiales (por ejemplo, anuncios gubernamentales, registros regulatorios o publicaciones de asociaciones comerciales). Se aconseja a los participantes del sector verificar directamente con sus proveedores las reducciones de costes y los plazos de entrega citados, y continuar supervisando los índices de precios de las materias primas y los informes logísticos para confirmar adicionalmente estas tendencias.
Envíe su consulta
Le damos la bienvenida a colaborar con nosotros y creceremos juntos.