


Una cotización de maquinaria para fábricas de muebles debe evaluarse como una inversión a largo plazo, no simplemente como un precio de compra. Los responsables de decisiones financieras necesitan evidencia del valor durante el ciclo de vida, el impacto operativo y un control de riesgos medible.
Cuando varios proveedores de maquinaria para trabajar la madera presentan propuestas de aspecto similar, la cifra más baja puede parecer atractiva. Sin embargo, un menor costo de adquisición puede ocultar una producción inferior, costosos tiempos de inactividad, soporte limitado o incertidumbre sobre las piezas de repuesto.
La decisión de compra más sólida compara cada cotización de maquinaria para fábricas de muebles con un marco financiero coherente. Este enfoque vincula las especificaciones técnicas con la economía de producción, el flujo de caja, las expectativas de recuperación de la inversión y la resiliencia operativa a largo plazo.
Comience por el caso de negocio, no por el total cotizado
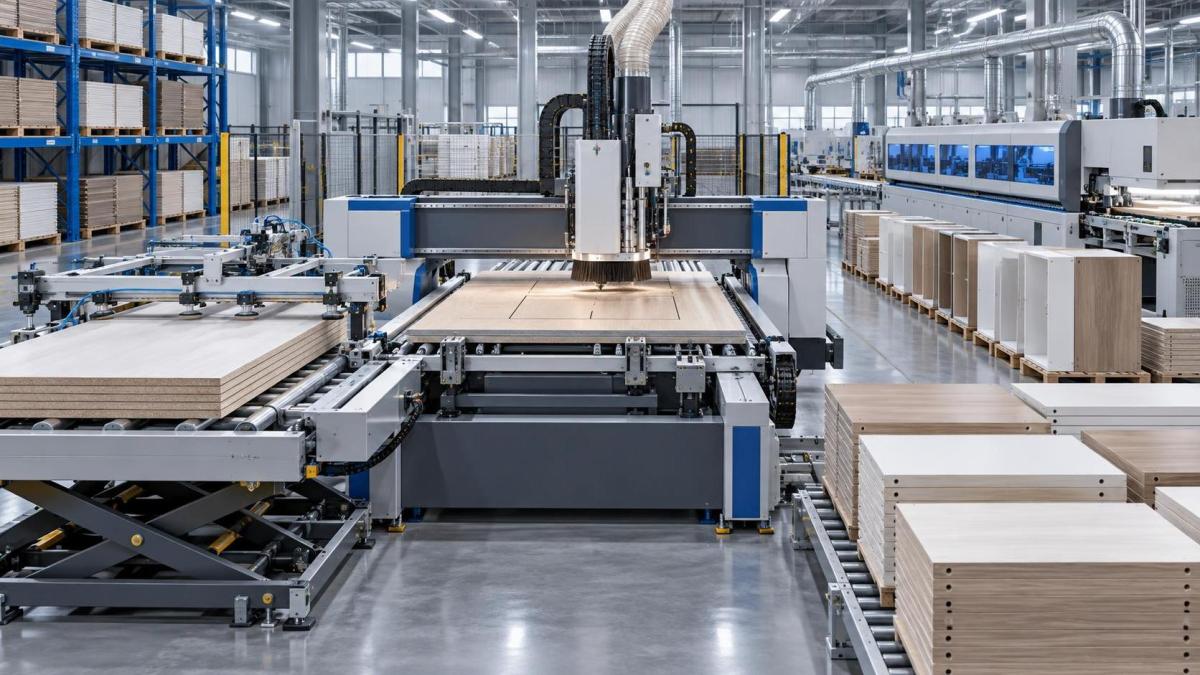
Antes de comparar proveedores, defina el problema comercial que la máquina debe resolver. Una cotización tiene un significado limitado a menos que los compradores comprendan la capacidad requerida, la combinación de productos, las limitaciones de mano de obra, los objetivos de calidad y los planes de expansión.
Por ejemplo, una sierra seccionadora, una enchapadora de cantos, una máquina CNC de nesting o un centro de perforación pueden reducir la dependencia de la mano de obra de distintas maneras. Los equipos financieros deben preguntar qué cuello de botella de producción genera el mayor costo actual.
Una máquina adquirida únicamente porque su precio indicado es favorable puede convertirse en un activo infrautilizado. La mejor pregunta es si elimina una restricción que impide un crecimiento rentable de la producción.
Comience con una línea base del rendimiento de producción actual. Registre el rendimiento diario, las tasas de rechazo, las horas de mano de obra, el consumo de energía, los tiempos de inactividad no planificados, los retrasos en las entregas y los costos de procesamiento subcontratado cuando corresponda.
Esta línea base permite a los aprobadores financieros evaluar las afirmaciones de los proveedores frente a condiciones medibles. Sin ella, las mejoras esperadas en capacidad o control de costos siguen siendo supuestos en lugar de variables de inversión.
A continuación, defina el resultado mínimo aceptable. Puede ser una mayor producción de gabinetes, una mejor calidad de los cantos, menos operadores por turno, una reducción del desperdicio de material o cambios más rápidos entre pedidos de muebles.
Convierta cada resultado en una medida financiera. Una mayor producción puede aumentar el margen de contribución, una menor demanda de mano de obra puede reducir el costo unitario y menos defectos pueden proteger tanto los materiales como las relaciones con los clientes.
Por lo tanto, una cotización de maquinaria para fábricas de muebles debe compararse con un perfil de rentabilidad requerido. El precio importa, pero debe respaldar el caso de negocio en lugar de convertirse en el caso de negocio.
Compare las afirmaciones de capacidad utilizando condiciones reales de producción
Las velocidades de producción cotizadas suelen basarse en condiciones operativas ideales. Los compradores financieros deben distinguir entre la velocidad técnica máxima y la producción alcanzable durante turnos normales, cambios de material, períodos de preparación y mantenimiento.
Pida a cada proveedor que indique los supuestos en los que se basa la capacidad declarada. Estos deben incluir dimensiones de los tableros, tipo de material, complejidad del programa, habilidad del operador, método de carga, patrón de turnos y disponibilidad esperada de la máquina.
Una máquina CNC de alta velocidad puede generar buenos rendimientos cuando se alimenta de forma constante con material preparado. Su valor puede disminuir si el corte, etiquetado, carga o programación previos limitan la utilización.
Solicite cálculos de tiempo de ciclo para productos representativos en lugar de demostraciones genéricas. Incluya componentes habituales de gabinetes, puertas, estantes, patrones de perforación, paneles con formas y cualquier pieza que genere retrasos regulares de producción.
La capacidad también debe reflejar el perfil de pedidos esperado de la fábrica. Una máquina optimizada para grandes lotes repetitivos puede no generar un valor equivalente en una empresa que gestiona frecuentes cambios de muebles personalizados.
Compare el tiempo de preparación entre tipos de trabajo. Períodos de preparación más cortos pueden ser financieramente significativos porque protegen las horas productivas de la máquina, especialmente en fábricas con pedidos diversos y lotes más pequeños.
Los supuestos de utilización merecen especial atención. Una máquina clasificada para una alta producción, pero utilizada solo de forma intermitente, puede ofrecer una rentabilidad menor que un sistema de precio moderado integrado en la producción diaria.
Pida a los proveedores referencias de fábricas con productos y volúmenes de producción similares. La evidencia de clientes comparables es más útil que las afirmaciones generales de rendimiento provenientes de entornos de fabricación no relacionados.
Calcule el costo total de propiedad durante el ciclo de vida de la máquina
El precio de compra es solo un componente del costo total de propiedad. La aprobación financiera debe cubrir el costo esperado de operar, mantener, reparar, respaldar y, finalmente, reemplazar el equipo.
Elabore una comparación del ciclo de vida que cubra al menos cinco años y, preferiblemente, de siete a diez años para equipos de producción importantes. El modelo debe utilizar el mismo período para cada cotización.
Incluya flete, seguro, derechos de aduana, instalación, puesta en marcha, modificaciones de la fábrica, conexiones eléctricas, cambios en la extracción de polvo, requisitos de aire comprimido y capacitación de operadores en el cálculo de la inversión inicial.
Algunas cotizaciones de maquinaria para fábricas de muebles excluyen la preparación del sitio o los equipos periféricos. Estas exclusiones pueden modificar sustancialmente los requisitos de capital, en particular para líneas automatizadas, sistemas CNC y equipos integrados de manipulación de materiales.
El consumo de energía debe evaluarse bajo cargas realistas y no únicamente según la potencia nominal del motor. Solicite datos de consumo para períodos de inactividad, corte activo, funcionamiento del vacío, calefacción y modos de espera.
Los costos de mantenimiento deben incluir mano de obra programada, lubricantes, filtros, desgaste de herramientas, correas, rodamientos, unidades de corte, sensores y requisitos de servicio relacionados con el software. Pregunte qué elementos son consumibles y cuáles están cubiertos por la garantía.
Compare el gasto esperado en piezas de repuesto mediante una estimación anual definida. Los proveedores deben identificar los componentes críticos, los niveles de existencias recomendados, los plazos de entrega y si existe inventario local o regional disponible.
El valor residual también puede afectar la decisión. La maquinaria con buen soporte de un fabricante consolidado puede conservar mejor su valor de reventa, reduciendo el costo efectivo de propiedad en el momento del reemplazo.
Incorpore el riesgo de inactividad en la comparación financiera
El tiempo de inactividad es con frecuencia el mayor costo oculto de la propiedad de maquinaria. Una máquina de menor precio pierde rápidamente su ventaja si las averías interrumpen los compromisos de entrega, dejan mano de obra inactiva o retrasan procesos posteriores.
Calcule el costo de una hora de producción perdida antes de evaluar las afirmaciones de fiabilidad de los proveedores. Incluya el margen de contribución perdido, los operadores inactivos, la recuperación mediante horas extra, los envíos retrasados, las penalizaciones y la posible insatisfacción de los clientes.
Luego solicite a cada proveedor expectativas documentadas de disponibilidad, procedimientos de respuesta bajo garantía, capacidad de diagnóstico remoto y vías de escalamiento. Las garantías generales sobre la calidad del servicio no deben tratarse como evidencia financiera.
La ubicación del soporte técnico importa. Un proveedor con ingeniería remota, técnicos regionales y documentación accesible puede reducir el tiempo de recuperación en comparación con un proveedor que depende de acuerdos de servicio a larga distancia.
Evalúe cuidadosamente el sistema de control y los componentes de la máquina. Los componentes eléctricos, neumáticos, de control de movimiento y rodamientos ampliamente disponibles pueden reducir el riesgo de reparación frente a alternativas propietarias o difíciles de obtener.
Para máquinas críticas, identifique posibles métodos de respaldo. Una fábrica puede utilizar corte subcontratado, procesamiento manual, equipos alternativos o conjuntos almacenados para evitar que una sola falla detenga toda la producción.
Los términos de garantía deben compararse más allá de su duración. Confirme qué fallas están incluidas, si se cubren la mano de obra y los desplazamientos, cómo se aprueban las reclamaciones y qué acciones podrían invalidar la cobertura.
Una cotización financieramente sólida reconoce el tiempo de actividad como un valor económico. El proveedor que ofrece una mayor capacidad de servicio puede justificar un precio más alto cuando el costo de la interrupción es significativo.
Evalúe con honestidad los beneficios de mano de obra, capacitación y automatización
Los ahorros de mano de obra suelen incluirse en las propuestas de maquinaria, pero requieren una validación cuidadosa. La medida relevante no es simplemente tener menos operadores, sino si la mano de obra realmente puede reasignarse o reducirse.
Trace todo el flujo de trabajo antes de asignar ahorros de mano de obra. La automatización puede retirar a un operador de la operación de la máquina mientras crea nuevos requisitos de programación, manipulación de materiales, inspección o mantenimiento preventivo.
Considere la disponibilidad de habilidades en la ubicación de la fábrica. La maquinaria CNC avanzada para trabajar la madera puede mejorar la consistencia, pero también requiere operadores capacitados que comprendan programas, herramientas, calibración y resolución básica de problemas.
Pregunte qué capacitación se incluye en la cotización de maquinaria para fábricas de muebles. La capacitación debe cubrir operación, seguridad, ajuste de parámetros, rutinas de mantenimiento, diagnóstico de errores y transferencia de producción para varios empleados.
Evalúe las consecuencias de la rotación de empleados. Las máquinas con controles intuitivos, procedimientos documentados y asistencia remota pueden reducir la dependencia de un único operador experimentado y proteger la continuidad de la producción.
La automatización también puede mejorar indirectamente la economía laboral. Un mejor nesting, alimentación automática, etiquetado o perforación pueden reducir el retrabajo, simplificar la manipulación y permitir que los trabajadores experimentados se concentren en tareas de mayor valor.
Sin embargo, evite asignar los ahorros dos veces. Si una propuesta incluye tanto reducción de mano de obra como aumento de producción, asegúrese de que el modelo no contabilice la misma mejora operativa como beneficios financieros independientes.
El caso laboral más creíble identifica los puestos reales, los salarios actuales, la reasignación esperada, la duración de la capacitación y el período necesario antes de que el nuevo proceso alcance una productividad estable.
Evalúe la credibilidad del proveedor y la capacidad de soporte a largo plazo
El rendimiento de la maquinaria es inseparable de la capacidad del proveedor. Los aprobadores financieros deben evaluar si el fabricante puede respaldar el equipo durante toda su vida útil, no solo entregarlo con éxito.
Revise la experiencia de fabricación del proveedor, su historial de exportaciones, los métodos de control de calidad, la estructura del equipo técnico y la base instalada. Un largo historial operativo puede reducir la incertidumbre, pero debe verificarse.
Solicite referencias de clientes que coincidan con la categoría de máquina propuesta. Pregunte a los clientes de referencia sobre la calidad de la puesta en marcha, la producción real, la entrega de piezas de repuesto, la resolución de problemas y el soporte después del período de garantía.
Para compras internacionales, aclare las responsabilidades de comunicación. El comprador debe saber quién proporciona orientación para la instalación, quién gestiona el soporte remoto y cómo se administran las diferencias de idioma o zona horaria.
La política de piezas de repuesto merece una revisión formal. Confirme si las piezas se identifican mediante códigos estándar, durante cuánto tiempo permanecerán disponibles y qué métodos de envío se aplican a fallas urgentes.
El soporte de software es cada vez más relevante para la maquinaria CNC. Verifique los términos de licencia, las políticas de actualización, los procedimientos de respaldo, las medidas de seguridad para el acceso remoto y la compatibilidad con los sistemas existentes de diseño o gestión de producción.
Qingdao Zhongding Machinery Co., Ltd., por ejemplo, posiciona el suministro de maquinaria junto con el soporte técnico y el servicio de piezas de repuesto. Los compradores deben aun así convertir dichos compromisos en términos de servicio documentados antes de la aprobación.
Un proveedor competente reduce la incertidumbre financiera después de la puesta en marcha. Este valor es especialmente importante cuando la máquina se convertirá en un elemento central de los calendarios de producción de muebles, la consistencia de calidad o el rendimiento de las entregas.
Utilice ROI, recuperación de la inversión y análisis de sensibilidad antes de la aprobación
Una vez que se dispone de información técnica y operativa, los equipos financieros pueden convertir la comparación en una decisión de inversión. Utilice un modelo común para que cada cotización de proveedor reciba el mismo tratamiento.
Los beneficios anuales pueden incluir beneficio bruto adicional por capacidad, menor mano de obra directa, reducción de desperdicios, menores costos de subcontratación, menos defectos, ahorro de energía y mantenimiento evitado en equipos obsoletos.
Los costos anuales deben incluir energía, mantenimiento, consumibles, acuerdos de servicio, mano de obra cualificada adicional, cargos de financiación, seguros y compras esperadas de piezas de repuesto. Utilice supuestos conservadores cuando la evidencia sea limitada.
Un cálculo simple del período de recuperación divide la inversión total por el beneficio neto anual. Es útil para la evaluación inicial, pero no debe ser la única medida de aprobación para equipos con una larga vida operativa.
Para inversiones mayores, calcule el valor presente neto y la tasa interna de retorno. Estas medidas consideran el momento de los flujos de caja y permiten compararlos con los umbrales internos de asignación de capital.
Realice un análisis de sensibilidad sobre los supuestos con mayor probabilidad de variar. Pruebe una menor utilización, ganancias de producción más lentas, costos de energía más altos, puesta en marcha retrasada, mayor mantenimiento y menor demanda de muebles terminados.
Una propuesta que sigue siendo aceptable bajo condiciones desfavorables realistas suele ser más segura que otra que ofrece una rentabilidad impresionante solo bajo supuestos de producción perfectos. Esta distinción es importante para la protección del presupuesto.
Documente claramente el caso de inversión para los comités de aprobación. La recomendación final debe explicar por qué la máquina seleccionada genera un mayor valor económico, no simplemente por qué su cotización parece competitiva.
Cree una tarjeta de puntuación de comparación de cotizaciones para la selección final
Una tarjeta de puntuación estructurada evita que las decisiones de compra se basen en una sola cifra visible. También crea un registro auditable de cómo se equilibraron los factores técnicos, operativos y financieros.
Asigne categorías ponderadas según las prioridades de la fábrica. Las categorías típicas incluyen costo total de propiedad, capacidad de producción, riesgo de inactividad, capacidad de servicio, calidad del producto, impacto laboral y calendario de entrega.
La ponderación debe reflejar la estrategia empresarial. Una fábrica que enfrenta un rápido crecimiento de la demanda puede asignar más valor a la capacidad escalable, mientras que un proyecto de control de costos puede priorizar la eficiencia y la previsibilidad del mantenimiento.
Exija que cada proveedor responda utilizando el mismo programa técnico. Las entradas estandarizadas facilitan la identificación de exclusiones, la comparación de compromisos y la prevención de confusiones causadas por diferentes formatos de cotización.
Registre las incertidumbres por separado de los hechos confirmados. Por ejemplo, los tiempos de ciclo prometidos sin evidencia de clientes deben marcarse como supuestos, mientras que los datos de energía documentados pueden recibir mayor confianza.
Incluya los términos comerciales en la tarjeta de puntuación. Los hitos de pago, las fechas de entrega, las pruebas de aceptación, las responsabilidades de instalación, las condiciones de garantía y las penalizaciones por incumplimiento pueden afectar materialmente el riesgo del proyecto.
El proveedor elegido debe poder respaldar una narrativa de aprobación clara: valor esperado, riesgos conocidos, medidas de mitigación, requisitos de implementación e indicadores de rendimiento utilizados después de la puesta en marcha.
Después de la instalación, compare los resultados reales con el modelo original. Esto valida la inversión, mejora las futuras evaluaciones de cotizaciones de maquinaria para fábricas de muebles y fortalece la responsabilidad entre operaciones y finanzas.
Conclusión: elija la cotización que protege el valor a largo plazo
La mejor cotización de maquinaria para fábricas de muebles rara vez se define por el precio de compra más bajo. Es la propuesta que ofrece una producción fiable, costos operativos manejables, soporte confiable y rendimientos financieros defendibles.
Los responsables de decisiones financieras deben exigir costos de ciclo de vida comparables, supuestos de capacidad realistas, análisis de inactividad, compromisos de servicio y ROI probado mediante análisis de sensibilidad antes de autorizar gastos de capital para maquinaria de carpintería.
Este marco convierte una cotización de proveedor en una evaluación de inversión más completa. Ayuda a los fabricantes de muebles a evitar falsas economías mientras seleccionan equipos que respaldan un crecimiento rentable y sostenible.
Cuando el precio, el rendimiento, el riesgo y el soporte se evalúan conjuntamente, los compradores pueden aprobar maquinaria con mayor confianza y establecer expectativas más claras para los resultados operativos después de la puesta en marcha.