


Noticias y exposiciones
Últimas novedades de fábrica, tendencias del sector e información sobre exposiciones internacionales
¿Cuándo alcanza la maquinaria automática para trabajar madera maciza su punto de equilibrio?
La maquinaria automática para madera maciza alcanza el punto de equilibrio de la inversión cuando los beneficios incrementales acumulados en efectivo recuperan el costo total de ponerla en funcionamiento productivo. Los beneficios pertinentes son los ahorros en efectivo y la contribución generada por la venta de producción adicional comercializable, no la capacidad nominal, la depreciación contable ni las horas de trabajo que siguen figurando en nómina.
No existe un plazo de recuperación universal que pueda justificarse en todos los casos. Una máquina con un alto nivel de utilización, ahorros de madera cuantificables y un plan de personal viable puede recuperar la inversión mucho antes que un equipo idéntico que trabaje en lotes pequeños sin suficiente demanda. La cuestión que debe resolverse para aprobar la inversión es si los beneficios operativos verificados permitirán recuperar la inversión instalada en un plazo aceptable, incluidos la puesta en marcha y el aumento gradual de la producción.
Definir qué punto de equilibrio es relevante
Es fácil confundir dos cálculos. El punto de equilibrio operativo identifica el volumen de producción necesario para cubrir los costos operativos. El período de recuperación de la inversión identifica cuándo el equipo ha devuelto el efectivo comprometido para su compra e implementación. Una máquina puede operar de forma rentable sin haber recuperado todavía los costos de compra e instalación.
Para una estimación preliminar:
Período de recuperación simple = inversión inicial total ÷ beneficio neto incremental anual en efectivo
Esta fórmula supone que los beneficios son estables desde el inicio. Para una instalación que implique capacitación, integración o una transferencia gradual de la producción, resulta más fiable elaborar un calendario mensual o trimestral de flujos de efectivo. La inversión se recupera en el período en que el flujo de efectivo neto acumulado pasa a ser positivo.
El período de recuperación simple también ignora el valor temporal del dinero y los flujos de efectivo posteriores a la recuperación. Por ello, las inversiones de mayor duración deben evaluarse junto con el período de recuperación mediante el valor actual neto. Un plazo de recuperación corto no identifica automáticamente la mejor inversión si otra opción genera un valor considerablemente mayor a lo largo de su vida útil.
Partir de la inversión instalada, no de la cotización
Una cotización de maquinaria automática para trabajar madera maciza puede incluir la máquina, pero no todos los elementos necesarios para operarla de forma segura y constante. El denominador de la inversión debe reflejar el alcance real de la instalación.
Separe los impuestos recuperables de los costos permanentes y, al mismo tiempo, tenga en cuenta cualquier necesidad temporal de financiación. Del mismo modo, distinga el capital de trabajo adicional del consumo: las existencias inmovilizan efectivo, pero este puede recuperarse posteriormente. Si se venderá equipo existente, incluya únicamente una estimación justificable de los ingresos netos de su venta.
También es necesario tratar explícitamente la pérdida de producción durante la instalación. Registre la contribución perdida o el costo incremental de mantener las entregas mediante horas extra o subcontratación. No contabilice ambos conceptos por la misma pérdida de producción. Si esos costos figuran en el calendario de flujos de efectivo de la fase de aumento de producción, tampoco deben incrementar la inversión inicial.
Determinar qué beneficios se convierten realmente en efectivo
El ahorro en mano de obra requiere un cambio viable
Reducir varias tareas manuales a una secuencia automatizada puede liberar una cantidad considerable de tiempo de trabajo. Sin embargo, eso no necesariamente reduce la nómina. Se generan ahorros en efectivo cuando el cambio elimina horas extra, evita contrataciones previstas, reduce el uso de personal temporal o suprime puestos mediante un ajuste de personal viable.
Si se reasigna a los empleados, sus horas liberadas no deben valorarse automáticamente como ahorro en nómina. La reasignación puede generar valor al eliminar un cuello de botella en otra parte, pero ese valor debe estar vinculado a una contribución adicional o a gastos evitados. Contabilizar tanto el salario completo de los empleados como la producción que hacen posible supondría sobreestimar el beneficio.
La comparación de personal debe incluir la carga y descarga, la preparación, la inspección, los cambios de herramientas y la manipulación de materiales. Un proceso automatizado de corte o moldurado puede reducir la presencia directa de operarios y, aun así, requerir tareas de apoyo fuera del ciclo de la máquina.
La rentabilidad de la madera requiere una base de medición uniforme
En el procesamiento de madera maciza, la mejora del rendimiento puede tener una importancia financiera considerable, ya que la calidad de la madera, los defectos, la humedad y los requisitos de corte influyen en la producción aprovechable. Sin embargo, un mayor porcentaje de rendimiento solo es significativo si los materiales de entrada y los requisitos de las piezas terminadas son comparables.
Si la producción comercializable se mantiene sin cambios, el ahorro de madera puede estimarse así:
Ahorro anual en materiales = (consumo de madera de referencia − consumo de madera propuesto) × costo de compra comparable de la madera
Utilice la misma especie, calidad, especificación de humedad y criterios de aceptación de las piezas terminadas en ambos casos. Incluya, cuando corresponda, los cambios en los ingresos por venta de residuos. Una prueba con madera excepcionalmente limpia y recta no permite demostrar ahorros en una producción que contiene nudos, grietas, curvatura o longitudes variables.
Separe también el ahorro de material de la reducción de piezas rechazadas. Si la mejora del rendimiento ya contabiliza la madera que se evita al producir menos piezas defectuosas, esa misma madera no puede volver a contabilizarse como ahorro por calidad. Aun así, pueden ser válidos los costos adicionales evitados de mano de obra para reprocesado o eliminación.
La capacidad adicional solo genera contribución cuando puede venderse
El rendimiento nominal no constituye por sí solo un beneficio financiero. La producción adicional solo crea valor cuando existe demanda, suministro suficiente de las etapas anteriores y capacidad en las etapas posteriores para terminar y enviar los productos.
La medida adecuada es la contribución incremental: los ingresos adicionales menos todos los costos variables asociados, incluidos la madera, el desgaste de herramientas, la energía, el embalaje, el flete, las comisiones y otros gastos que dependen del volumen. Cuando la base de referencia incluye trabajo subcontratado que realmente puede realizarse internamente, los costos de subcontratación evitados pueden ser un beneficio más justificable que el crecimiento previsto de las ventas.
Mantenga este cálculo coherente con el modelo de ahorro. Si la producción adicional se valora con un margen que ya refleja menores costos de material o mano de obra, no contabilice de nuevo esas mismas mejoras como ahorros independientes de esa producción.
Convertir la velocidad de la máquina en producción comercializable viable
La velocidad de avance o los ciclos por minuto no permiten determinar el flujo de efectivo anual. El tiempo de producción disponible se reduce por los cambios de producto, el mantenimiento de herramientas, la falta de materiales, la limpieza, las averías y las pérdidas de calidad. La combinación de productos es importante: una línea que procesa series largas de componentes repetidos tiene un perfil operativo distinto al de otra que realiza cambios frecuentes de dimensiones y especies de madera.
Un modelo útil de capacidad parte de las horas programadas, resta las pérdidas realistas y convierte la producción restante en piezas aceptadas. Evite aplicar descuentos superpuestos: si una tasa de producción observada ya incluye paradas menores y pérdidas de velocidad, no vuelva a descontarlas mediante otro factor de eficiencia.
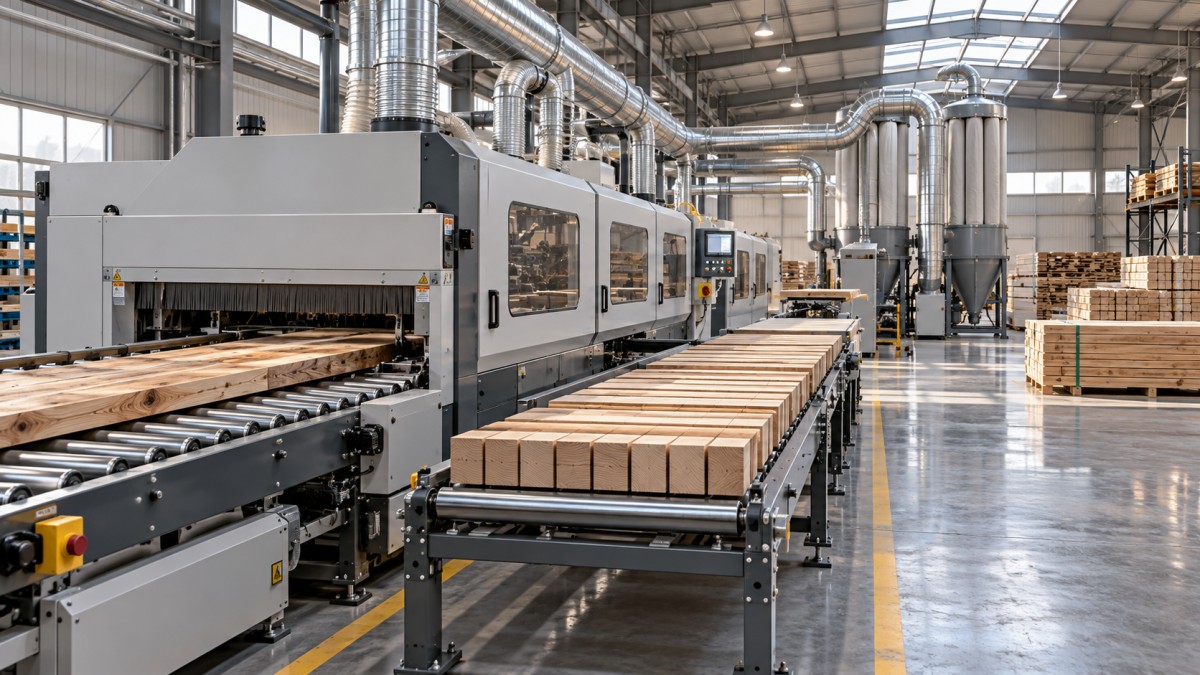
La limitación del sistema importa más que la velocidad aislada de la máquina. Aumentar la velocidad del corte en bruto no incrementará los envíos si el secado, el moldurado, el ensamblaje o el acabado siguen siendo el cuello de botella. En ese caso, la inversión aún puede justificarse por el rendimiento o el ahorro de mano de obra, pero la contribución de ventas adicionales debe quedar fuera del escenario base, salvo que se resuelva la limitación en las etapas posteriores.
Por lo tanto, las pruebas de aceptación deben utilizar materiales representativos y una combinación realista de pedidos. Registre la producción aceptada, el consumo de madera, el personal total, el tiempo de cambio de producto y el uso de herramientas, no solo el mejor ciclo de producción continua.
Ejemplo de cálculo del período de recuperación
Consideremos una inversión hipotética de200.000 $, que incluye equipo, entrega, instalación, capacitación, repuestos iniciales y capital de trabajo adicional. Las cifras siguientes ilustran el cálculo; no son referencias del mercado ni afirmaciones sobre el rendimiento de un proveedor.
Sin tener en cuenta el aumento gradual de la producción, el período de recuperación simple es 200.000 $ ÷ 65.000 $, es decir, aproximadamente3,08 años. Supongamos que el primer año genera solo 32.000 $ de beneficio neto porque la utilización aumenta gradualmente. Después de tres años, la recuperación acumulada asciende a 162.000 $: 32.000 $ más dos años a 65.000 $. Los 38.000 $ restantes se recuperan en aproximadamente 0,58 años, por lo que el período de recuperación es de unos 3,6 años desde la inversión inicial.
Este cálculo simplificado supone una inversión inicial y beneficios generados de manera uniforme dentro de cada año. Un modelo de aprobación debe utilizar los hitos de pago reales y los flujos de efectivo mensuales previstos, especialmente cuando los depósitos se pagan varios meses antes de la puesta en marcha.
Poner a prueba los supuestos que pueden cambiar la decisión
Una única estimación del período de recuperación oculta la dependencia de la inversión respecto a la utilización, la demanda, el rendimiento y los cambios de personal. Cuando exista una relación entre estos supuestos, deben variarse conjuntamente. Por ejemplo, una producción menor puede reducir tanto el ahorro de material como la contribución de ventas adicionales, mientras que los contratos de mantenimiento se mantienen prácticamente sin cambios.
Estos escenarios mantienen la misma inversión de 200.000 $ y suponen beneficios estables después del primer año. Demuestran cómo los supuestos operativos, y no solo el precio de compra, pueden modificar la fecha de recuperación.
Invierta el cálculo para determinar el umbral de aprobación. Si se exige recuperar la inversión en cuatro años y el beneficio del primer año es de 32.000 $, los tres años restantes deben generar un promedio de56.000 $ anuales. Esto proporciona un requisito operativo útil para evaluar el plan de personal, las pruebas del rendimiento y el volumen de pedidos respaldado.
Eliminar la contribución de ventas especulativa es otra prueba reveladora. En el ejemplo base, excluir el beneficio de ventas de 20.000 $ reduce el beneficio neto anual estable a 45.000 $. Esto permite determinar cuánto depende el caso de inversión del crecimiento comercial, en lugar de la reducción de costos.
Mantener visibles los riesgos de financiación, impuestos y titularidad
La economía del proyecto y la capacidad de afrontar la financiación responden a preguntas distintas. Un modelo de proyecto sin apalancamiento evalúa los flujos de efectivo operativos antes de la financiación y utiliza una tasa de descuento adecuada. Un modelo de flujo de efectivo para el capital propio incluye los fondos del préstamo y el servicio de la deuda. Mezclarlos puede contabilizar dos veces los costos de financiación u ocultar el compromiso real de efectivo.
La depreciación no es una salida de efectivo, aunque el tratamiento fiscal aplicable puede afectar los rendimientos después de impuestos. Utilice de forma coherente supuestos fiscales específicos de la jurisdicción. Un proyecto que cumple el objetivo de recuperación simple aún puede causar problemas de liquidez si los pagos de la deuda comienzan antes de que se estabilicen los beneficios de producción.
Los riesgos relacionados con la titularidad también deben formar parte de la evaluación de los flujos de efectivo. Los equipos importados pueden exponer al comprador a fluctuaciones cambiarias, costos de desplazamiento de especialistas, plazos de entrega de repuestos y períodos más largos de recuperación tras una avería. Evalúe estos riesgos mediante partidas de costos identificables y escenarios de tiempo de inactividad, en lugar de aplicar un porcentaje de contingencia sin fundamento.
La aprobación tiene una base más sólida cuando la fecha de recuperación puede vincularse a pruebas verificables: cotizaciones de costos de instalación, pruebas de producción representativas, un ajuste viable de personal, demanda respaldada y un plan de mantenimiento financiado. Si el período de recuperación depende simultáneamente de operar sin interrupciones a velocidad máxima, reducir de inmediato la nómina y obtener ventas aún no comprometidas, el cálculo describe un resultado optimista, no un caso de inversión fiable.
Envíe su consulta
Le invitamos a colaborar con nosotros y a crecer juntos.